- 投資をしたいけど暴落が怖くて。。
- 暴落が来たらどうしたらいいんだろう?
- 暴落が来る可能性があるのに、投資や積立をやる意味ってあるのかな?
このようなことを考えて「なかなか投資への一歩が踏み出せない」とお悩みではありませんか?
「暴落が来たらどうしよう…」と怯えて夜も眠れなくなる前に、私たちができる唯一にして最強の防衛策。
それは「暴落が来る前提で、あらかじめ動かない仕組みを作っておくこと」です。
こんにちは、投資歴10年の窓際会社員「ひでお」です。
わたしは資産形成(特に株式投資)で資産2,700万円・毎月の配当金3万円を達成しました。
こちらもCHECK
-

-
【令和8年9月:2,703万円】40代窓際会社員が高配当株とバリュー株投資で「窓際FIRE」を目指すリアルな資産形成
続きを見る
これだけ見ると順風満帆に見えるかもしれませんが、実は過去に2度の大きな暴落を経験し、メンタルも資産もどん底まで落ち込んだことがあります。
しかし、暴落時も逃げずに投資を継続したことで反対に資産を大きく増やすことに成功しました。
意外かもしれませんが、投資において暴落は「資産を大きく増やす最大のチャンス」でもあります。
事実、投資で大きな成果を出している人のの多くは、暴落を上手く活用して資産を増やしています。
それにもかかわらず多くの人が大底で投げ売りして相場から退場してしまうのは、「日頃からの心構えと準備(対策)ができていないから」です。
逆に言えば、あらかじめ対策さえしておけば暴落を恐れる必要はなく、むしろ「暴落をチャンスに変える」ことができます。
今回は、わたし自身が直面した暴落体験や先人たちの知恵をもとに、「投資をする上で避けられない暴落への心構えと実践的な対策3選」を分かりやすく解説します!
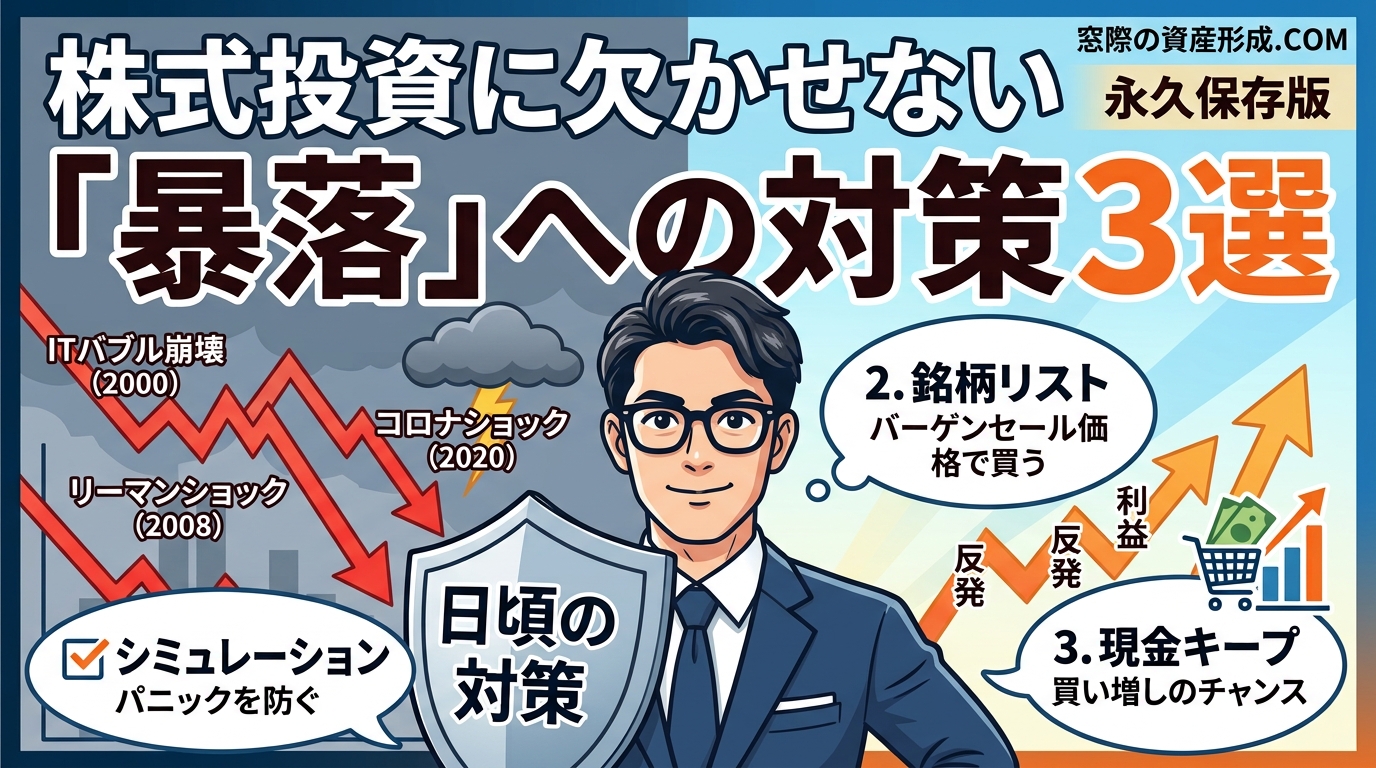
暴落とは?過去の暴落の歴史と周期
まず、「暴落」とは具体的にどのような状態を指すのか、そして過去にどのような暴落があったのかをおさらいしておきましょう。
一般的に株式市場における暴落とは、「株価指数が短期間(数週間〜数か月)で20%以上下落すること」を指します。
過去の主な暴落と下落率
株式市場の歴史を振り返ると、およそ7年〜10年周期で大きな暴落が発生しています。
暴落周期
- ITバブル崩壊(2000年):日経平均 約-60% / S&P500 約-49%
- リーマンショック(2008年): 日経平均 約-60% / S&P500 約-56%
- コロナショック(2020年): 日経平均 約-30% / S&P500 約-34%
このように、歴史を見ても暴落は「例外的な事故」ではなく、定期的に発生するサイクルの一部」であることが分かります。
「暴落は必ずやってくる」という前提に立って投資を行うことこそが、対策の第一歩目となります。

暴落は、例えるなら地震や災害のようなもの。
「いつか来る」と普段からシミュレーションしているのといないのでは、結果に大きく差がでますよ。
日本株10年の会社員がおすすめする「暴落への対策」3選
それでは早速、普段からやっておくべき「暴落への対策3選」を紹介します。
- 暴落時の「シミュレーション」をしておく
- 暴落時に購入する「銘柄をリスト」を作っておく
- 暴落時に買い増すための「現金」を常時キープしておく
どれも当たり前のように思うかもしれませんが、わたしが過去2度の暴落時に役立ってきた「実践的内容」となります。
対策1は「パニックにならないためのメンタル準備」、対策2・3は「暴落をチャンスに変えるための行動準備」だよ!
対策1:暴落時のシミュレーションをしておく
1つ目の対策は、基本の「キ」の部分となります。
普段から、暴落時にどれくらい資産が減る可能性があるか「リアルに想定」しておくことです。
この暴落をリアルに想定しておくことがなぜ大切なのか
- 暴落は確実に起きるし避けられない
- 暴落時は想像を遥か上回る損失を喰らう
- 人は暴落が起きるとパニックになって冷静な判断ができなくなる
そう、確実に言えることは、これから投資をやっていくと「暴落は必ず」起きます。
しかも「突然前触れもなく」やってくるのです。
リアルに想像してほしいのですが、コロナショックのような暴落(30%暴落)が発生した場合こんな悲劇が起きます
- 資産1,000万円なら、一気に300万円資産が吹き飛ぶ
- 資産2,000万円なら、一気に600万年資産が吹き飛ぶ
これだけ一気に資産が吹き飛ぶと、本当に暴落を喰らった体験からですが、想像以上にパニックになります。
「どこまでまだ下がるのか?」
「年収以上のお金がなくなった」
「株式投資なんて足を洗えばよかった」
ずっとこんな感じで、資産のことが頭から離れなくなってしまいます。
そしてSNSではこの世の終わりか?のような声が溢れ、阿鼻叫喚の地獄絵図なのです。
そして、大体の人が大底付近で株を投げ売りしてしまうのです。
だから、普段から暴落が来たら、30%から50%資産が吹く飛ぶことを想定しておくことが大切です。
普段から想定しているのかいないのかで、実際に暴落が起きた時の冷静さが180度違ってきます。
わたしの経験から暴落を乗り越えるのに有効だった対策
暴落シミュレーションができた上で、わたしが実際に暴落時を乗り越えるのに有効だったメンタルを保ち投げ売りを防ぐのに有効な対策を紹介します。
- 暴落は「必ず回復してきた」事実を認識しておく
- 暴落時は証券口座とSNSを一切見ない
- 名著を読んで長期投資・魔神ホールドを腹落ちさせておく
暴落は必ず回復してきた
まず、暴落は歴史的に必ず回復してきました。
将来のことは分かりませんが、世界が戦争で破滅するとかでもない限り、暴落は回復することを歴史が証明しています。
だから、例え一時的に資金が30%以上吹き飛んだとしても、一旦は深呼吸してこの歴史的事実を思い出してください。
そうすると、暴落時に投げ売りすることがいかに損な行動かが認識できるようになります。
暴落時は証券口座、SNSを一切見ない
暴落時に証券口座を見ないことも大切です。
理由は見ても株価は回復しないし気持ちがネガティブになってパニックを助長するだけなので、百害あって一利なしだからです。
つい見たくなる気持ちも分かるし、わたしも実際に見てしまっていました。
ただ、見ても本当に何一ついいことはありませんので、「耐えていたらいつかは回復する」と、一旦は株式投資のことを忘れて仕事や生活を普通に送ることをおすすめします。
またSNSも暴落煽りが大量に発生するので見ないことをおすすめします。
暴落時にパニックを助長するYouTubeチャンネルは、ロクでもないので登録を削除しましょう。
名著を読んでおく
普段から投資に関する名著を読んでおくこともとても大切です。
なぜなら、過去にはもっと大きな暴落がありましたが、その上で短期的な売買をせず、長期的にホールドすることの有効性が、膨大なデータ解析と実績などの「エビデンス」に基づいて証明されているからです。
こういう「世界的な名著」に書かれている内容は、時代に関係なく、原理原則としてとても有効的な知識になるので、どれか一冊でも読んでおくと暴落時に強力なメンタルが形成されます。


この本で読んだ知識があったから、SNSの情報に惑わされることが減りましたよ。
対策2:暴落時に購入する「銘柄リスト」を作っておく
ここからは、暴落をチャンスに変えるための行動準備です。
暴落が発生すると、市場全体の心理が冷え込み、業績が良い優良企業や将来性のある高配当株までもが道連れで安値に叩き売られます。
しかし、いざ暴落が起きてから「どの株を買おうかな?」と探し始めても、焦りや恐怖から正しい判断ができません。
そこで重要になるのが、日頃から「安くなったら買いたい銘柄リスト(ウォッチリスト)」を作っておくことです。
銘柄リスト作成のコツ
- 狙う銘柄の条件を決めておく(利回り○%以上、過去〇年赤字なし、連続増配株など)
- 目標購入株価を設定しておく(「通常時2,000円の株が1,500円になったら買う」)
あらかじめリストと「いくらになったら買うか」の基準を作っておけば、暴落時に迷わずバーゲンセール価格で買い注文を入れることができます。
銘柄選定のイメージは、業績絶好調、財務安定の優良企業だけど、株価が高すぎて手が出せない、もう少し株価が落ちてくれたら。。そんな銘柄をリストアップしておく感じです。
この時、狙い目の銘柄を見つけるのに役立つのが「銘柄のスクリーニング」です。
優良銘柄の条件を入力しスクリーニングして「監視リスト」に入れておきましょう。
スクリーニングの方法はこちらの記事でどうぞ
こちらもCHECK
-
-
【永久保存版】株式投資に欠かせない「暴落」への対策3選
続きを見る
対策3:暴落時に買い増すための「現金」を常時キープしておく
どれだけ魅力的な銘柄リストがあっても、購入するための手元資金(現金)がなければチャンスを指をくわえて見るだけになってしまいます。
投資の世界では、「現金(キャッシュ)も立派な資産の一つ」です。
資産の全額を株などのリスク資産に突っ込む(フルインベストメント)のではなく、暴落時に買い増すための余力資金(キャッシュポジション)を常に一定割合キープしておくことがおすすめです。
手元に現金があると、株価が暴落した時に「資産が減った…」と絶望するだけでなく、「安く買えるチャンスが来た!」と前向きに捉えられるようになるよ!
現金比率の目安(ライフステージやリスク許容度に合わせて調整)
- 生活防衛資金:月々の生活費の6ヶ月〜2年分(絶対に投資に回さないお金)
- 投資用資金:投資可能資金のうち20%〜40%程度を現金で残しておく
暴落期に底値で買い増しできた資産は、将来相場が回復した際に大きなリターンをもたらしてくれます。
ここで注意点は、「生活用資金」と「投資用資金」は分けて管理するということ。
投資用資金は、あくまで必要な生活費を確保した上での「余剰資金」を使います。
間違っても生活資金を投資に回すなんてことは絶対にNGです。
たとえ暴落時にチャンスだと思っても絶対です。
それをやってしまうと最悪、生活が成り立たず、借金を背負う羽目になってしまいます。
あくまで投資用資金として現金を確保しておき、暴落時「監視銘柄」が大バーゲンセール開始となったタイミングで少しづつ拾っていくようにしましょう。
