
最近、資産形成が注目されていますが、何からするのがおすすめですか?
このような疑問に対して記事を書きました。
この記事を読んでわかること
- 資産形成は、節約から行うのがおすすめ「まだやってないの?」
- おすすめな節約は、固定費を見直すこと「わたしの節約実績」
- 資産2,000万円達成した、わたしの節約方法3選
こんにちは、サイドFIREを目標に資産形成に励む40代会社員「ひでお」です。
わたしは、2020年頃から本格的に資産形成を始め、5年間で資産が、2,000万円を突破しました。
こちらもCHECK
-

-
【重要】普通の会社員でも資産2,000万円で「勝ち組」になる理由5選
続きを見る
この記事をご覧の皆様の中には、このような悩みはお持ちではありませんか?
- いつでも仕事を辞められるようになりたい
- ブラック労働から解放されたい
- 自由な生活を満喫したい
- パワハラ上司に「明日仕事辞めます」って言ってやりたい
でも、お金が十分にないと、同じ社畜生活を続けてしまいますよね。
こんな悩みに対して、資産2,000万円を形成したわたし自身の経験から、資産形成に有効だった「節約方法」について記事にしました。
この記事をおすすめする人
- これから資産形成をやっていく人
- 資産形成に興味がある人
- おすすめな節約方法が知りたい人
- 早く社畜から解放されたい人
それでは行ってみましょう。
資産形成は、節約からやっていくのがおすすめ「まだやってないの?」
資産形成に、おすすめの行動は「節約」を行うことです。
というより、絶対的に必要だと断言できます。
というより資産形成したいのに節約をしないなんてあり得ません。
資産形成は、大きく分けて3つの方法があります。
- 節約で余剰資金をつくる
- 副業・転職などで収入を上げる
- 余剰資金を長期投資で運用する
もっとシンプルな公式にすると、次の公式に当てはまります。
資産形成の公式
資産=余剰資金(収入−支出)× 運用利回り × 投資期間
この中で、もっともコントロールしやすいのは「支出を下げる=節約する」ということなんです。
- 「年収を上げる」には、転職をしたり昇進をするか、副業などで成果を出す必要があります。
- 「投資」にも、基となる資金を作る必要があります。
- 「節約」なら、再現性と即効性があり、収入が増えるのと同じ効果をえられます。
また、支出が多い家計は、穴の開いたバケツのようどんどんお金が出ていってしまいます。
資産を形成するためには、支出の見直し(つまり節約)は必須となるのです。

節約をしないと投資資金捻出できないよ
おすすめの節約は、固定費を見直すこと!「わたしの節約方法」
じゃあ具体的に何をしたらいいんですか?
切り詰めてばかりの生活はつまらないです。
まず、やみくもに節約をすると、ぜったい長続きしないので、おすすめはできません。
ここからは、わたしが実際にやってきたおすすめの節約方法を紹介します。
結論からいいます。
ストレスのないおすすめ節約方法
固定費を見直すこと
固定費を見直すことで、誰でもストレスなく節約を行うことができます。
つまり、生活しているだけで、必ず一定額発生する費用のことです。
次のような支出は固定費として考えることができます。
- 家賃
- 通信料「スマホ、WiFi」
- 保険料
- サブスク料金
- 電気代
- ガス代
- 水道料金
- 税金
※固定費の分類は、厳密には「一定期間」で「一定額」発生するものなのですが、それだと分類が難しいので、使用量によって金額が増減する通信料や電気代、ガス代なども固定費としています。
固定費を見直すとこんなメリットがあります。
ポイント
- 誰でも簡単に見直しができる
- ストレスなく節約できる
- 大きい節約効果が長い間継続する
わたしが資産形成を始めたときに最初に取り組んだのが、固定費の見直しでした。
固定費を見直すことで収入は変わっていないのに、毎月1万円以上余剰資金が生まれ、そのお金を投資に回していきました。
この経験から言えるのは固定費の見直しは、こんな人にぴったりです。
- 投資に回すお金を捻出したい
- ストレスなくお金を貯めたい
- あんまり我慢したくない
特にストレスなく節約できるのは本当に大きなポイントだったって強く思います。
やっぱり食費や光熱水費を切り詰めるって、我慢ばっかりで生活していても楽しくありませんから。
固定費を見直しをおすすめする理由
「固定費」の見直しがおすすめな理由を説明します。
それは、固定費は一度見直すと継続して効果がでるので、節約効果が大きくなりやすいからです。
【例1:家賃の見直し】
- 家賃を、月10万円から月5万円に変更
- 月5万円×12ヶ月の節約
→年間で60万円の節約
【例2:スマホ通信料の見直し】
- 月1万円のスマホ通信契約を月2,000円のプランに変更
- 月8,000円×12ヶ月の節約
→年間で96,000円の節約
また、「固定費」は、いちど見直すことで節約効果が継続するので、ストレスなく節約ができるのがメリットです。
反対に、食費などの「変動費」を節約しすぎると、日常的に節約ばかりしている感じになり、ストレスも溜まりやすくなります。
これらの理由から、節約は固定費から見直すことがおすすめです。
変動費は、節約を楽しめだしてからやっていきましょう。
わたしの節約方法
わたしは2020年から節約を始め、月1万円以上、年間で20万円以上節約に成功しました。
具体的にやったことです。
- スマホを大手キャリアから楽天モバイルに変えた
- 保険を見直したこと
- ふるさと納税をフル活用
たったこれだけだったんですが、これだけでかなり節約ができました。
そして節約で発生した余剰資金で「インデックス投資」を始め、資産の増加が加速しました。
こちらもCHECK
-
-
(資産形成におすすめ)インデックス投資の魅力と始め方「資産形成のコア」
続きを見る
わたしの節約実績
| 節約内容 | 見直し前料金(月額) | 見直し後料金(月額) | 節約額(月額) | 節約額(年額) |
| スマホ見直し | 10,000円 | 2,000円 | 8,000円 | 96,000円 |
| 保険見直し | 12,000円 | 3,000円 | 9,000円 | 108,000円 |
| 合計 | 22,000円 | 5,000円 | 17,000円 | 204,000円/年 |
これだけで、年間204,000円(毎月約1.7万円)以上節約できてしまったのです。
普段の生活では、自由に使っていたので、やったことは固定費の見直しだけだったんですが、驚きの効果です。
このように、わたしのようにズボラな人間でも、簡単に節約できてしまうので
固定費の見直しは誰でもできて節約効果がめっちゃ高いのです。
それでは続いて具体的な節約方法を紹介しますね。
おすすめ節約3選「まだやってないの?」
それでは、わたしが実際にやって効果的だった、「固定費の節約」を3つ紹介します。
おすすめ節約3選
- スマホ通信料の見直し
- 保険の見直し
- ふるさと納税の活用
ズボラなわたしでもできたので、おすすめですよ。
おすすめの節約1「スマホ通信料の見直し」
一番におすすめしたいのが「スマホ通信料の見直し」です。
節約効果(年間)
48,000円〜108,000円
具体的には、格安SIMに変更することなんですが、意外とやっていない人が多いです。
でも、意外とかんたんで節約効果も大きいので、とてもおすすめです。
たとえば、大手キャリアは、だいたい月に7,000円から10,000円必要です。
これに対して、格安SIMは月990円〜3,000円程度になります。
これだけで、これだけの節約効果が生まれます。
- 月に4,000円〜9,000円
- 年間48,000円〜108,000円
わたしは楽天モバイルを使用していますが、毎月2,178円に収まっています。
楽天モバイルは、使用データ量によって料金が変わります。
- 月に3GBまでなら、月額1,078円
- 月に20GBまでなら、月額2,178円
- それ以上使用しても、最大で月額3,278円
でも、データを無制限に使用しても最大で月に3,278円なので、動画も見放題なのです。
それまでは大手キャリアで契約していて月に10,000円程度払っていたので、ものすごく節約できました。
また、「Rakuten Link」の通話アプリを使用すると、通話も無料なのでとてもコスパが高いです。
2017年から楽天モバイルを使用していますが、その圧倒的コスパに大満足です。
都会や人混みでは通信が不安定なことが唯一のデメリットです。
こちらもCHECK
-
-
【固定費の節約】楽天モバイルを8年以上使用した正直な感想「デメリットもぶっちゃけます」
続きを見る

おすすめの節約2「保険の見直し」
つづいておすすめしたいのが、保険を見直すことです。
節約効果(年間)
100,000円〜400,000円
まず、前提として、必要な民間保険は3つで十分です。
3つの必要な保険
- 掛け捨ての死亡保険「独身なら不要」
- 対人対物の損害保険
- 火災保険
逆に不要な民間保険は次のとおりです。
不要な民間保険
- 医療保険
- 養老保険・終身保険
- 個人年金保険
- 学資保険
- その他の保険
理由は、起きる可能性が低いうえにコスパが悪く保証も低いからです。
日本は公的保険がとっても手厚い国です。
自己負担は3割で済むし高額療養費制度によって、医療費も低く抑えられので、医療保険は基本不要です。
また、「養老保険・終身保険」のような、貯蓄性のある生命保険は、確実に手数料をぼったくられるので、契約した時点で損をしています。
保険に貯蓄性・投資性を求めるのなら、自分でインデックス投資を行いましょう。
そもそも保険は、不測の事態に備えるものなので
そもそも、お金を増やすような性質ではないのです。
以前のわたしもそうでしたが
世の中の大半の人が保険に入っている理由は、本当に必要だからではありません。
- 周りが入っているから
- 会社に勧められたから
- 勧誘がしつこいから
このような理由だけで保険に入るのは、お金をドブに捨てているようなものなので、真剣に見直ししましょう。
日本人は平均で、1世帯あたり年間37.1万円の保険料を払っている統計です。
この不要なお金を投資に回すだけで、将来の期待値は段違いで変わってきます。
繰り返しますが、保険はこの3つで十分です。
- 掛け捨て死亡保険
- 対人対物損害保険
- 火災保険
特に、貯蓄性のある生命保険はぼったくりなので即・解約し、自分で投資を行いましょう。
実は火災保険も節約できる!
実は、火災保険も見直す余地があるのです。
特に賃貸の場合、大家や仲介業者のおすすめする火災保険に自動加入させられるケースが大半です。
入居の際にとくに説明もされないケースがほとんどです。
わたしもそうでしたが、特に説明もされないので自分で選べないのかと思ってしまいがちです。
でも実は、火災保険は自分で選択して契約することができます。
多くの場合、業者がおすすめする保険はぼったくりで保証もイマイチです。
ぼったくられないために、おすすめなのは「見積り合わせを行い比較すること」です。
わたしも年間1.2万円払っていましたが、自分で契約をして年間8,000円に収まりました。
ちょっとしたことですが、何年も積み重なると馬鹿にできませんよ。
保険の見積りは、無料でできるので、一度、見積り比較を行い相場確認をおすすめします。


おすすめの節約3「ふるさと納税の活用」
ふるさと納税されていますか?
こんな節税もできてお得な制度を利用しないのは、節約家からしたらありえません。
ぜったい、ぜったいに活用しましょう。
ふるさと納税は、かんたんに説明すると
応援先の自治体に、実質2,000円で寄付ができて
寄付額に対し、3割程度の返礼品が無料で受け取れる神制度なのです。
寄付ができる上限金額は年収に応じて変わりますが、かんたんにシミュレーションで計算できます。
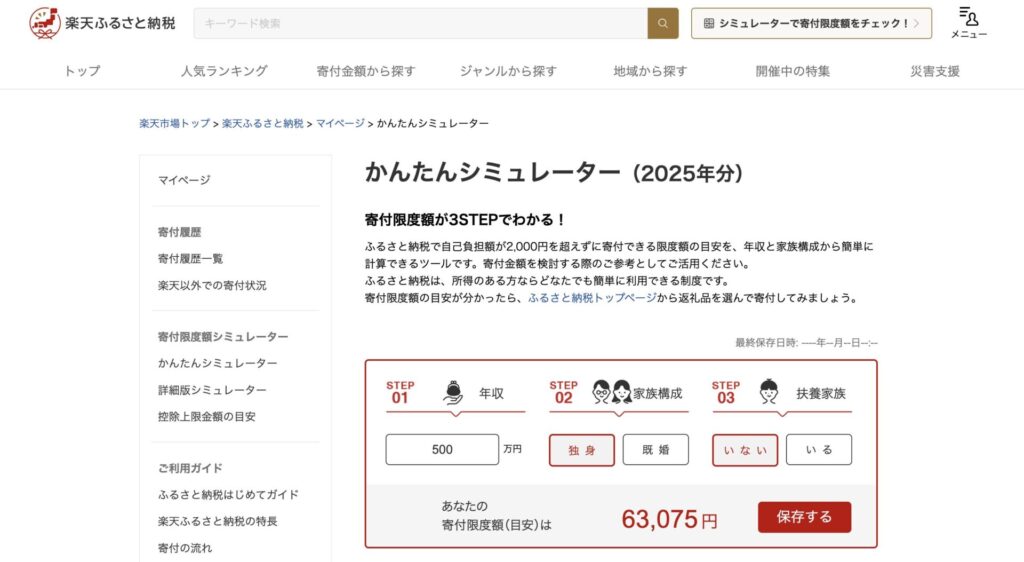
引用元:「楽天市場」ふるさと納税HP
シミュレーション例のように、年収500万円なら、年間で約63,000円寄付ができます。
このうち、61,000円は税金で控除されるので、負担は実質、2,000円で済むのです。
また、この寄付金に対して
3割程度「18,000円」の返礼品が受け取れるので、16,000円は得しているという神制度!!
これは、やらない方がおかしい、ぜったいにやっておきましょう。
わたしは、トイレットペーパーやお米など、生活が楽になる返礼品を織り交ぜています。
マスカットや牛肉などにすることで、家族も喜ぶしいいことだらけではないでしょうか。
わたしのおすすめのサイトはこの2つです。
- 「さとふる」:返礼品種類の豊富で選び安い
- 「楽天ふるさと納税」:寄付額に対して楽天ポイントが付与される。
※ただし、楽天ポイントをはじめ、ふるさと納税に対するポイントの付与は、令和7年9月末までとなっています。
ふるさと納税を検討される方は、令和7年9月末までをおすすめします。
ポイントがなくなってもお得であることに変わりはありません。
まとめ
今回の記事をまとめます。
わたしが資産2,000万円達成するために、まずやったことは「節約」です。
具体的には次のことを実践しました。
- 行なった節約は「スマホ見直し」「保険見直し」「ふるさと納税」
- 固定費の見直しだけで節約効果は、「年間20万円」
ぶっちゃけ、今回紹介したことは
どれも結構かんたんに誰でもできることばかりです。
唯一の敵があるとしたら「あなたの面倒くさいという気持ち」です。
でも、考えてみたらちょっと見直しするだけで、月に1万円もらえるって聞いたらやりませんか?
固定費を見直すということは、実質、お金がもらえることと同じなのです。
わたしの周りでお金がないと言っている人は大体がこんな感じです。
- 高額な生命保険に加入している
- 車両保険もかけている
- いい車に乗っている
- スマホも3大キャリアに加入している
- 格安SIMは面倒臭いから変更していない
- ふるさと納税も活用していない
わたしから言ったら、そりゃこれだけぼったくられていたらお金なんて貯まらんよ。と思います。
要するに知らず知らずのうちに「ハイクラス」な生活を送っているのです。
こういうわたしも資産形成はおろか、貯金すらまともにできなかった頃は、このすべてに当てはまっていました。
そしてなんで「生命保険」や「大手3大キャリア」を使っているのかというと
「周りの皆がやっているから」の一言だったんです。
こんな洗脳的理由で意味もなくお金をドブに捨てていました。
これらの「固定費」や「お金をどぶに捨てる行為」を見直すだけで、お金は貯まります。
そして、その貯まったお金を「投資に回す」だけで誰でも再現性高く資産形成ができるのです。
こちらもCHECK
-
-
【実録】楽天モバイルを8年間使用して増えた資産額 & お得な乗り換え方法」
続きを見る
たとえ毎月わずかな投資額でも「優良なインデックス投資」で、資産が実際に増える経験を積むことが大切です。
資産を増やすと資産が資産を生み出してくれることが実感できます。
そして、わたしと一緒に資産を形成し、脱社畜・サイドFIREを実現していきましょう。
