
日本は給料も増えないし、物価も上がり続けているし、将来が不安です。
老後2,000万円問題とか言われていますが、資産形成は難しそうです。
このような疑問や悩みに対して記事を書きました。
この記事でわかること
- 貯金ゼロの窓際会社員が、1,000万円以上資産形成した方法「マインド編」
- 貯金ゼロの窓際会社員が、1,000万円以上資産形成した方法「行動編」
こんにちは、窓際会社員をしている、ひでおです。
社会人になってから資産形成なんて考えたこともなく、30代になっても貯金はほぼゼロ。しかも社内では窓際という、救いようのない状態でした。
そんな底辺の状態から一念発起し、節約や家計管理、投資をコツコツ続けた結果、5年ほどで1,000万円以上の資産形成に成功しました。
「自分なんて凡人だから無理……」と思っていませんか?
大丈夫です。特別なスキルがなくても、正しい道筋で継続すれば誰でも到達できます。
わたしの失敗談も交えながら、すべてお伝えします。

わたしのような窓際会社員でもできたので、再現性はめちゃくちゃ高いよ!
窓際会社員が1,000万円以上の資産形成に成功したロードマップ
ここからはリアル窓際会社員のわたしが、資産形成に成功した方法を紹介していきます。
本当に余すことなく紹介しますね。
マインドセット編
- リベシティに入会しお金の勉強をした
- 資産形成関係の本で学んだ
- お金に関する資格を取得した
行動編
- 給料、ボーナスから強制天引き
- 家計管理
- 生命保険(貯蓄型)を解約
- 車の車両保険を解約
- スマホの通信費を格安SIMに変更
- 外食を辞め自炊を徹底
- 積立NISA(現、新NISA)で余剰資金をインデックス積立投資
節約と投資のコンボになります。
窓際会社員の資産形成方法「マインド編」
資産形成において、一番大切なのはノウハウではなく「マインドセット」です。
理由は、世間一般の「普通(みんなと同じ浪費生活)」に流されていると、いくら給料があってもお金は貯まらないからです。
あいつは飲み会にも来ないし、お金も使わない。生きていて楽しいのだろうか?
資産形成をしていると、かなりの確率で周囲からこんな風に少数派として白い目で見られます。
このような同調圧力に負けず、自分の軸を持つために必要なマインド作りの方法を3つ紹介します。
1.リベシティに入会し、お金の勉強を始めた
引用元:リベシティHP
まず最初に行ったのが、オンラインコミュニティ「リベシティ」への参加です。
ここでは経済的自由を目指すための「5つの力」を体系的に学びました。
お金に関する5つの力
-
貯める力: 固定費を見直す
-
増やす力: 投資で資産を働かせる
-
稼ぐ力: 副業やスキルで収入を増やす
-
守る力: 詐欺やぼったくりから資産を守る
-
使う力: 人生の満足度が上がることにお金を使う
この5つの力を正しい順番で磨いていくことで、着実に「小金持ち山」を登ることができます。
資産形成をしている自分は世間的にマイノリティだと思っていたわたしにとって、動画やコミュニティの仲間の存在がモチベーション維持の大きな支えになりました。
わたしは、このリベシティでお金について学んだことが全てのスタートだったと思っています。
リベシティは、資産形成をしている人ばかりではないので、職場の同調圧力に屈しなくなりますよ。
2. お金に関する名著で知識を血肉にした
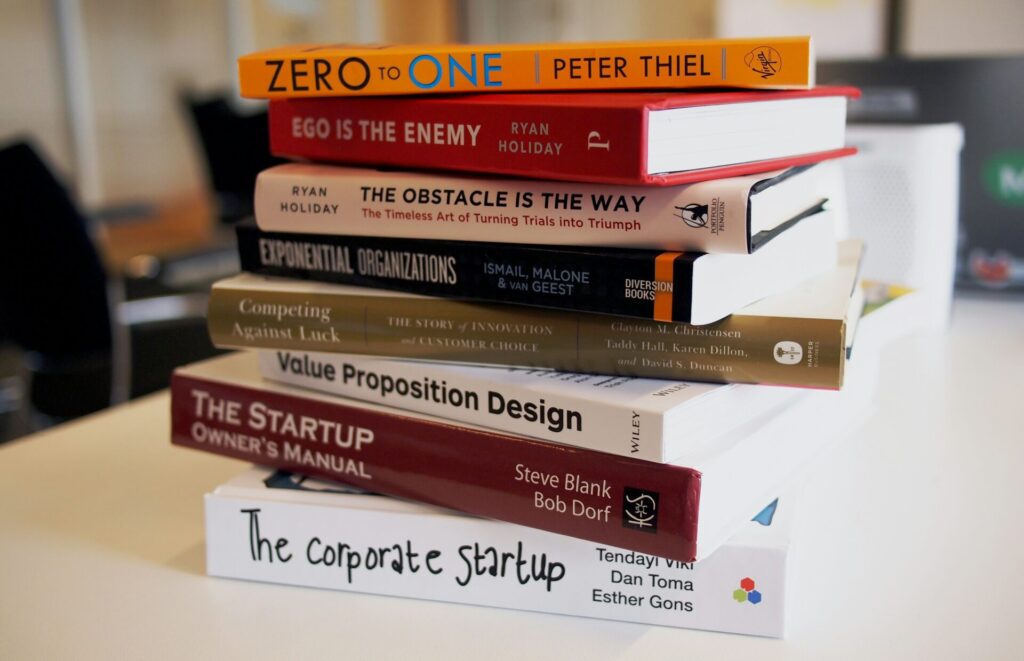
本をたくさん読むことで、「お金持ちに共通する法則」がより確信に変わりました。
お金についての書籍
- 金持ち父さん貧乏父さん
- バビロン大富豪の教え
- 隣の億万長者


- お金の大学

- FIRE 最強の早期リタイア


どれか1冊を熟読するだけでも、お金に対する価値観が180度ガラリと変わります。
3. お金の資格(FP・簿記)で実用的な知識を得る
独学だけでなく、FP(ファイナンシャルプランナー)3級〜2級と、簿記の勉強をしました。
税金や社会保険、会社の決算書の仕組みが分かるようになると、世の中の「お金の動き」がクリアに見えるようになり、無駄な出費を自然と避けられるようになります。
取得した資格
- FP・・・社会保障や保険、税金といった資産形成に欠かすことのできない基礎知識が身に付く
- 簿記・・資産や負債、収入と費用、資産といったお金の種類や性質を学べて家計管理に役立つ、企業の決算書分析にも役立つ
どちらも日常生活で生きて使える知識なので、取得して正解でした。
わたしは2級まで取得していますが、3級で十分ですよ。
窓際会社員の資産形成方法「行動編」
マインドを整えたら、次は具体的な「行動」です。
わたしが実践して効果が大きかったものを厳選してお伝えします
1. 給料日当日の「強制天引き」給料、ボーナスからの強制天引き
まず給料が入ったら「強制的に天引きする」仕組みを作りましょう。
理由は、手元にお金があると、人間は使ってしまう生き物だからなんです。
これは有名な「パーキンソンの法則」でも証明されている事実です。
【パーキンソンの第2法則】
支出も額は、収入に達するまで膨張する
だから、給料が入ったら、貯蓄や投資分を真っ先に「なかったもの」として天引きする仕組みを作りましょう。
『バビロンの大富豪』でも推奨されている鉄則です。
財形貯蓄のような強制天引き制度を使うのがおすすめです。
2. 家計管理で「守備力」を高める
収入を増やす(攻撃)ことも大事ですが、無駄遣いを防ぐ(守備)のが先決です。
マネーフォワードMEなどの家計簿アプリを連携し、自分の支出を可視化することから始めましょう。
家計管理をするとメリットが2つあります。
- 自分の生活費がわかる
- 無駄が見える化し節約しやすい
給料や副業、投資などが攻めなら、家計管理は守備です。
3. 固定費の徹底見直し(保険・通信費・車)
変動費(食費や趣味)を削るより、一度見直せば効果がずっと続く「固定費の削減」が最強です。
わたしが最も効果を感じたのはスマホの乗り換えですが、生命保険(特に貯蓄型)の解約もおすすめです。
-
貯蓄型保険の解約: 手数料の高い保険は解約し、掛け捨てに変更(年間約8万4,000円の節約)
-
車の車両保険の解約: 無駄なお守り代をカット(年間約5万円の節約)
-
スマホの乗り換え: 大手キャリアから「楽天モバイル」に変更(年間約6万〜8万4,000円の節約)
わたし自身が「楽天モバイル」に乗り換えて8年で増やした資産です。
こちらもCHECK
-

-
【実録】楽天モバイルを8年間使用して増えた資産額 & お得な乗り換え方法」
続きを見る
4. 食事は自炊を基本に
見栄を張った外食を辞め、お弁当を持参する生活に変えました。
健康にも良いうえに、ランチ代だけでも月1万円以上(年間12万円以上)の大きな節約につながります。
しかも、料理男子はモテるので、3方良しなんですよ。
浮いたお金を「新NISA」でインデックス投資へ
ここまでで浮いたお金の合計を計算してみましょう。
-
保険見直し:年84,000円
-
車両保険解約:年50,000円
-
通信費削減:年84,000円
-
自炊の徹底:年120,000円
-
【合計:年338,000円の節約】
この節約額の中から、無理のない範囲として年間24万円(月2万円)を新NISAのインデックス投資(オルカンなど)に回したと仮定します。
運用利回り「年6%」で複利運用した場合のシミュレーションです。
| 積立額 | 5年後 | 10年後 | 20年後 | |
| 貯蓄額 | 年間24万円 | 1,200,000円 | 2,400,000円 | 4,800,000円 |
| 投資額(利回り年6%) | 1,396,480円 | 3,265,286円 | 9,112,915円 | |
| 運用益 | 196,480円 | 865,286円 | 4,312,915円 |
なんと20年で900万円を超える結果となりました。
もちろん、短期的には暴落等で損失を被る可能性も十分にありますが、10年〜20年の長期間投資することで資産増額が見込めるので、やらない手はないと思います。
わたしがやってきたことは本当にこれだけです。
マインドセットとお金の勉強を行い、家計管理から生まれた余剰資金を投資し続けただけです。
わたしは2020年から投資信託を本格的に始めましたが、すぐにコロナショックで株式相場は大暴落しました。
そんな中で淡々と月に6万円を死ぬ気で積み立て続けた結果、コロナショックから回復する過程で大きく資産が増えて資産が1,000万円を超す結果となりました。
わたし自身の体験から「暴落をチャンスに変える方法」について、記事にしました。
こちらもCHECK
-
-
【永久保存版】株式投資に欠かせない「暴落」の対策3選!「日本株歴10年」会社員が実体験から徹底解説
続きを見る
まとめ

今回の内容をまとめます。
窓際会社員のわたしが1,000万円以上の資産形成に成功した方法です。
わたしの資産形成方法「マインドセット」
- リベシティに入会し学んだ
- 書籍で体系的に学んだ
- お金に関する資格を取得した
わたしの資産形成方法「アクション」
- 給料、ボーナスからの強制天引き
- 家計管理
- 生命保険(貯蓄型)を解約
- 車の車両保険を解約
- 携帯を格安携帯に変更
- 外食を辞め自炊を徹底
- 積立NISA(現、新NISA)で余剰資金をインデックス積立投資
→年338,000の節約に成功
節約分を投資したシミュレーション
| 積立額 | 5年後 | 10年後 | 20年後 | |
| 貯蓄額 | 年間24万円 | 1,200,000円 | 2,400,000円 | 4,800,000円 |
| 投資額(運用利回り年6パーセント) | 1,396,480円 | 3,265,286円 | 9,112,915円 | |
| 差額 | 196,480円 | 865,286円 | 4,312,915円 |
特別な才能は一切いりません。
「知っているか、行動するか」の差だけです。
私の当面の目標は「資産5,000万円でのサイドFIRE」。これからもリアルな資産状況を発信していきますので、一緒に楽しく資産形成を続けていきましょう!
