

窓際社員になったらもう人生終わった感あります。
会社で後輩からも下に見られるし全く仕事もやる気になりません。
このようなことでお悩みではないですか?
結論から言うと、窓際ポジションに転落した時にやるべきは無理に出世コースに戻ろうとすることではなく資産形成をして「窓際FIRE」を目指すことです。
そうすることで、相場が好調であれば「資産1億円達成」し人生逆転も狙えます。
こんにちは、40代で窓際会社員をしています「ひでお」です。
わたしは30代後半から窓際に転落し肩身が狭い思いをしてきましたが、資産形成によって状況が好転しました。
こちらもCHECK
-

-
【2026年最新】会社員最強の「窓際FIRE」とは?現役窓際がリアルな達成手順を解説します。
続きを見る
今回は、窓際からの人生逆転劇場として「窓際でも資産1億円になって人生大逆転は可能か?」検証したいと思います。
そもそも、窓際会社員に人生逆転は可能なのか?
そもそも窓際に逆転なんて無理じゃないですか?
大前提ですが、わたしを含む「窓際会社員」に人生逆転は可能なのか。
これは定義にもよりますが、十分可能なんです。
むしろ、「窓際会社員」は会社で最強になれる可能性を秘めているのです。

逆転の定義が、「出世」「昇進」であれば結構厳しくなりますけどね。
窓際会社員が「実は最強」と言える理由
窓際会社員が「実は最強」と言える理由があります。
- 期待値が低いので、求められる基準が低い
- 責任や重労働を回避できるのでコスパが高い
- 空いたリソースを副業などに回しやすくなる
以前は、窓際会社員は、仕事ができない、問題社員など、会社にとって「ただのお荷物」という認識で「負け組」の象徴でした。
しかし、実際に会社で働いていて感じるのですが
仕事ができる社員には必然的に仕事や責任が集中するので、体調やメンタルを病んで脱落していく人が実は多いのです。
しかも上に行けば行くほどポストも少なくなるので、出世競争は熾烈な争いとなります。
つまり、昇給や出世競争を頑張っても、その頑張りに見合うリターンを得られるのは一握りで、その他大多数は期待リターンを得られません。
仕事が物凄くできるのに潰れていく人を、沢山みてきました。
その点、窓際会社員はすでに会社から実質「戦力外通告」を受けている状態なので、会社からの期待値は低く、重労働・重たい責任を回避しやすくなります。
このように、実はコスパが高く、空いたリソースを副業や自分の時間に使うことができる「実は最強」のポジションなんです。
逆転の切り札は資産形成による「窓際FIRE」一択!
ただ、窓際会社員が会社にとって「お荷物」であることは事実で、人員整理などの対象になりやすいことに変わりありません。
だから、窓際会社員が会社で最強になるための逆転の切り札は、資産バリアに守られた「窓際FIRE」を達成することなんです。
資産の裏付けがあるからこそ、いつでも会社を辞められるという心の余裕が生まれ、無理して働いたり出世を目指さなくても良くなり、居心地の良い住処が完成するのです。
そして窓際FIREは、資産額によってレベルが上がっていきます。
資産額による窓際レベル
こちらもCHECK
-
-
【40代窓際からの逆転劇】肩身が狭い会社員が「資産バリア」で「窓際FIRE」を達成する方法
続きを見る
(リアル検証)40代窓際会社員は「資産1億円」で人生逆転できるのか?
お待たせしました。
ここからは、40代窓際会社員である「ひでお」をモデルに「資産1億円」は達成できるのかシミュレーションしていきます。
前提条件
- 毎月の投資額:15万円
- 運用先:インデックス投資「S &P500」
- S &P500の平均利回り「過去3年と過去5年」で検証
- 検証期間:5年間、10年間
- 現在の資産:2,700万円
結構リアルな数字で検証するので、緊張します。
シミュレーション1:「S &P500」過去3年平均利回り「19.56%」VER
まず、「S &P500」の過去3年間の平均利回り「19.56%」で計算します。(引用元:S &P Global)
(運用期間5年間)
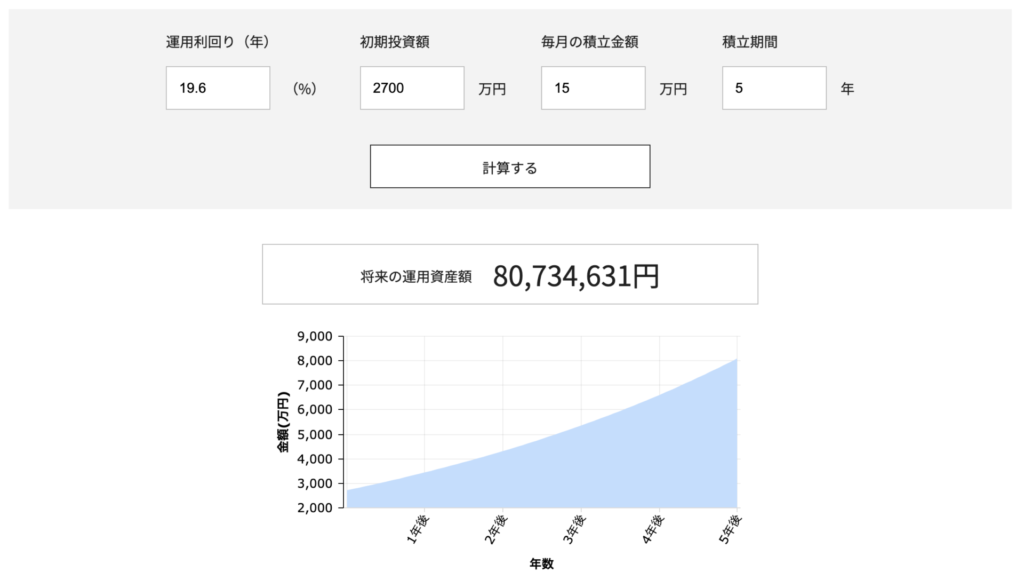
なんと、現状でフルインベストメントしたら、約8,000万円に到達できる結果となりました。
1億円には到達できていないものの、窓際FIRE、サイドFIREどちらでも怖いものなし状態で生活していけそうです。
ここには退職金などの不確定変数は入れていないので、退職してもある程度ゆとりある生活が送れそうですね。
(運用期間10年間)
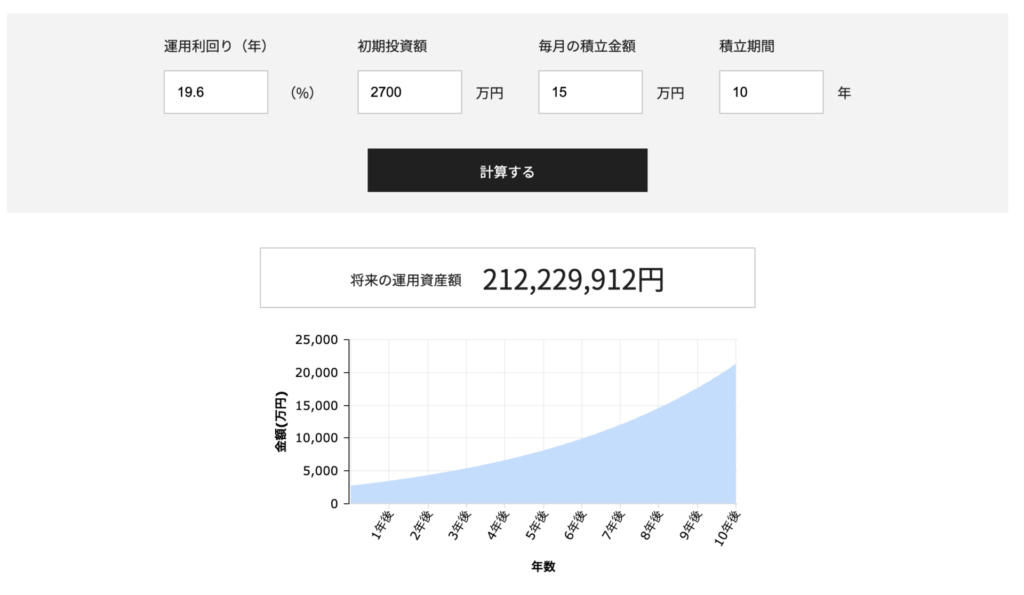
なんと、10年間運用したら1億円を飛び越して「2億円」達成できることが分かりました。
もうここまで来たら、いつでも仕事を辞められるし、2億円を取り崩しながら生活するだけで、裕福な生活が堪能できそうです。
でも、平均利回り19.56%なんて現実的に不可能でしょ。
こういう声もあるかと思いますので、違うバージョンでも検証します。
シミュレーション2:「S &P500」過去5年平均利回り「11.53%」VER
つづいて、「S &P500」の過去5年間の平均利回り「11.53%」で計算します。(引用元:S &P Global)
過去5年間なんで、割とリアルです。
(運用期間5年間)
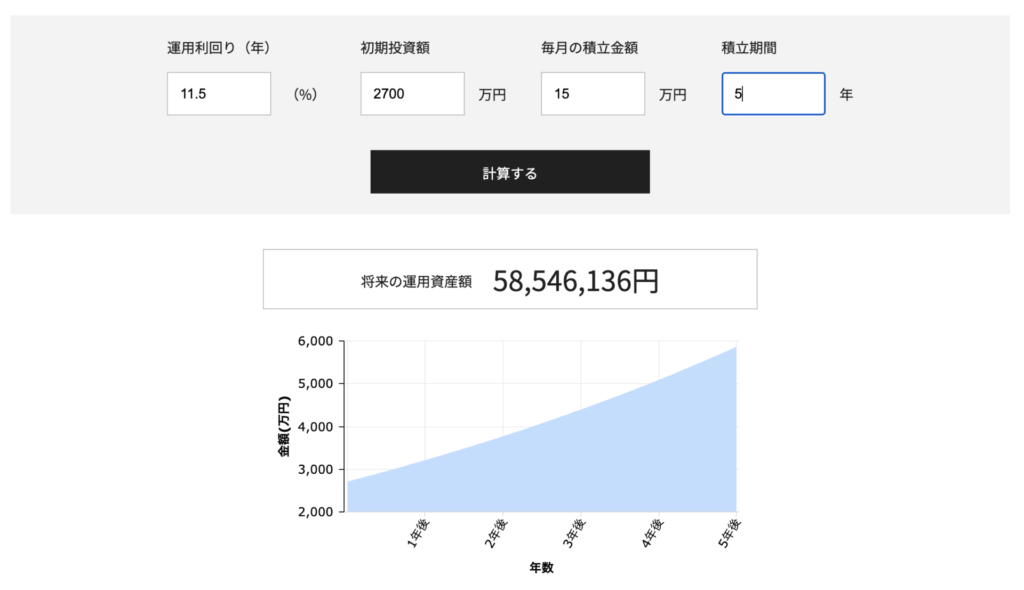
やはり、利回りが少し違うだけでパフォーマンスはかなり下がりますが、それでも5,800万円は達成可能だと分かりました。
でも、わたしの資産形成の最終目標金額が「5,000万円」なので、目標は十分到達できます。
資産5,000万円あれば「窓際FIRE」で無双できそうです。
(運用期間10年間)
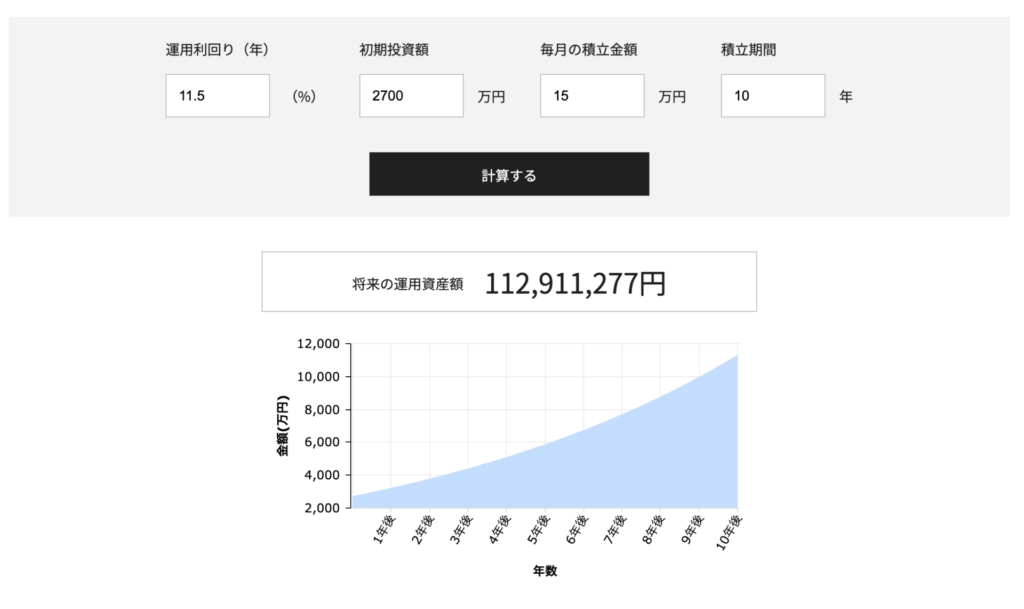
やりました。現実的な数字で検証しても10年間積立を継続したら「1億円」達成できることが分かりました。
考えてみて欲しいのですが、10年後なので50代窓際会社員が、実は「資産1億円」あるのですよ。
これは、人生逆転したと言っても過言ではないように思います。
【検証結果】40代窓際会社員は「一億円達成」で人生逆転できる?
40代窓際会社員であるわたしをモデルに検証した結果
相場環境によっては1億円は十分達成可能、それどころか2億円を狙える可能性があることが分かりました。
もちろん、これはこれからも順調な投資成績が前提であるので、この通りすんなり行くとは限りません。
でも、以下の条件を備えておけば、相場環境によっては達成できる可能性があるということです。
- 固定費を見直しスリムな家計に(生活費を上げない)
- 毎月「インデックス投資」に積立
- 10年以上を見据えて継続(積立設定したら気絶)
わたしが相場環境によっては1億円〜2億円を狙えるのは、これまでの資産の積み上げがあるからです。
ゼロから積み上げてきた2,700万円延長として「1億円」がある訳なので、皆さんもこれからやれば達成できる可能性は十分あるのです。
わたしも資産形成を始めた時「もう遅い」「今更無理だ」と言われていましたが、結局はやるかやらないかです。今からでもやれば人生逆転できるんです。
資産がない窓際会社員でも、今から「1億円」は達成できるのか検証
でも、あなたは、すでに資産が2,700万円あるから1億円達成できるのであって、その他大多数の窓際には無理ではないですか?
確かに、皆さんが資産形成をしている方ばかりではないと思うので、今現在資産がない窓際会社員でも「1億円」は達成可能なのか検証しましょう。
前提条件
- 毎月の投資額:15万円
- 運用先:インデックス投資「S &P500」
- S &P500の平均利回り「過去3年と過去5年」で検証
- 検証期間:5年間、10年間
- 現在の資産:0万円
現在の資産を0円としましたが、他の条件は同じにしました。
月15万円の積立額はかなりきついかもですが、人生逆転できるならやる価値あります。
シミュレーション1:「S &P500」過去3年平均利回り「19.56%」VER
まず、「S &P500」の過去3年間の平均利回り「19.56%」で計算します。(引用元:S &P Global)
(運用期間5年間)
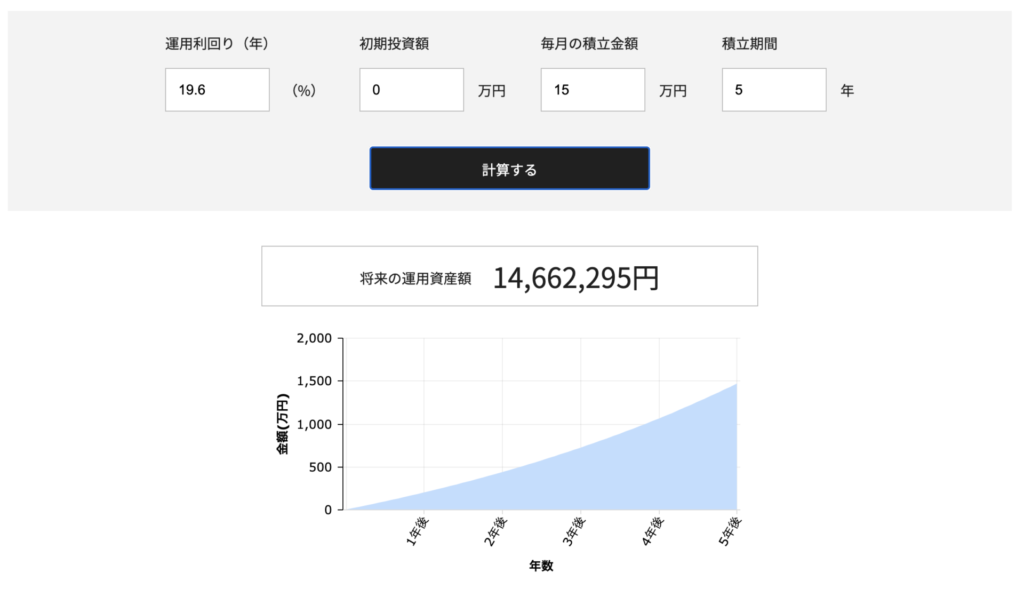
やはり、ゼロからのスタートとなると5年間では窓際FIRE達成は厳しそうです。
(運用期間10年間)
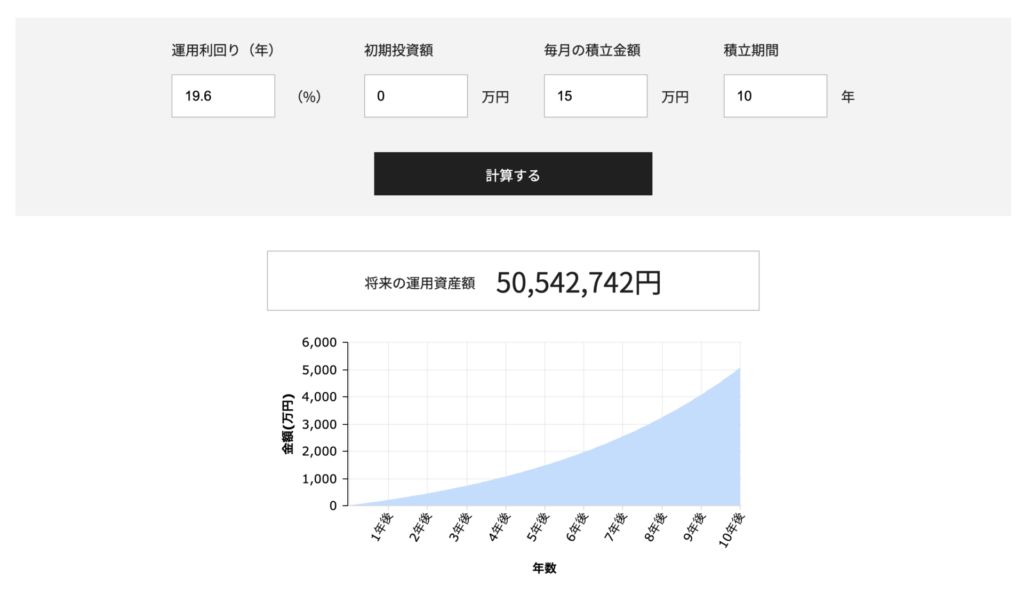
みてください。今から資産形成を始めたとしても相場環境によっては、5,000万円行けてしまう可能性があるのです。
けど、この19.56%という利回りは本当にあり得ない相場環境なので、もう少し現実的に行ってみましょう。
シミュレーション2:「S &P500」過去5年平均利回り「11.53%」VER
つづいて、「S &P500」の過去5年間の平均利回り「11.53%」で計算します。(引用元:S &P Global)
(運用期間5年間)
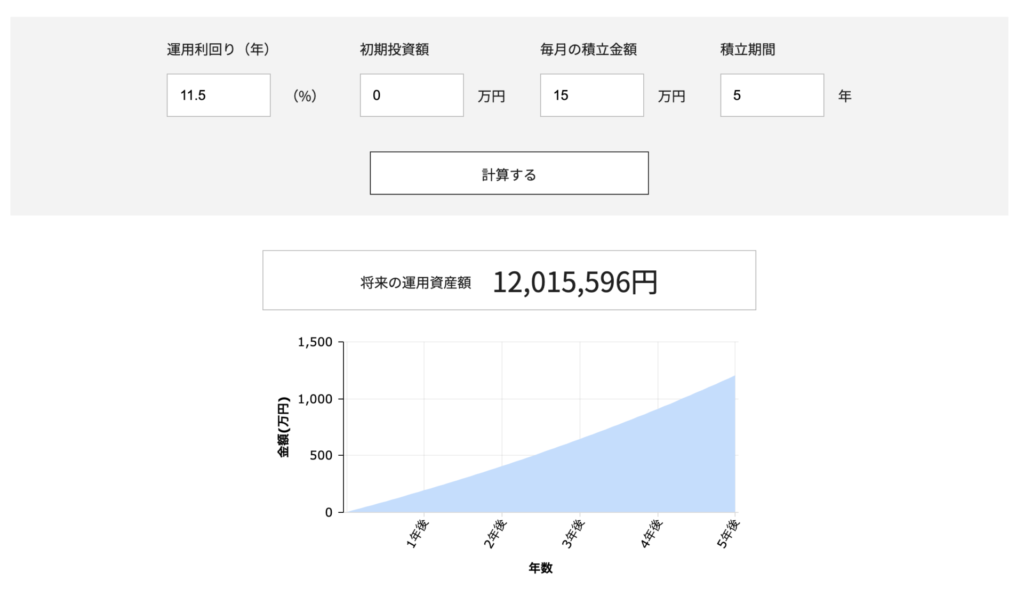
やはり5年間では「窓際FIRE」は達成できそうにありません。でも、5年間で1,000万円は達成できるので、これから資産増加が加速するフェーズに入っていきます。
こちらもCHECK
-
-
(まずは目指せ)資産1,000万円が「勝ち確定な理由」と「到達方法」
続きを見る

(運用期間10年間)
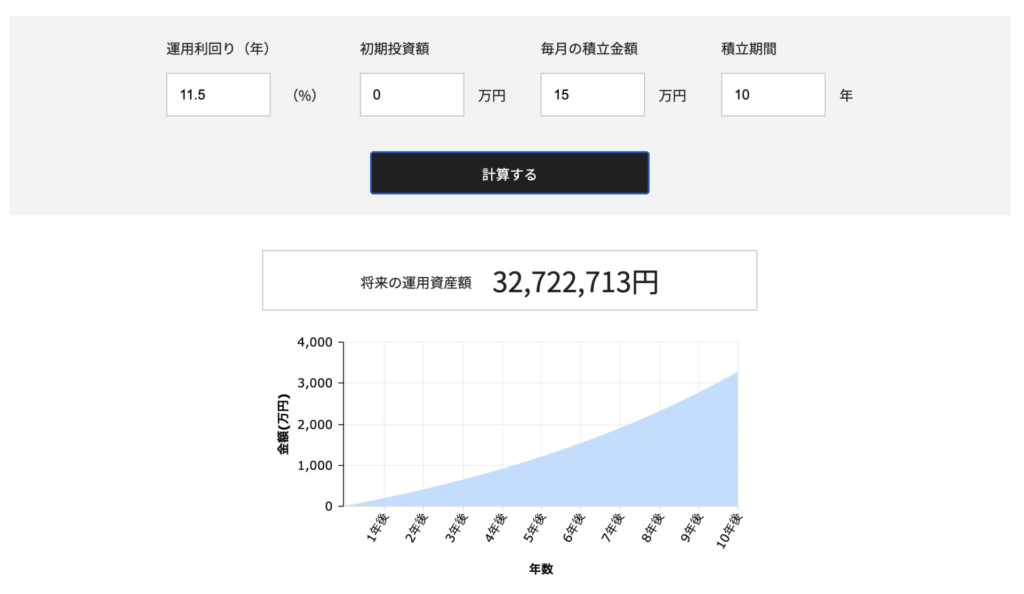
このように今からでも資産3,000万円は十分達成可能だと分かりました。
資産3,000万円あれば、アッパーマス層に到達できるので、「サイドFIRE」や「窓際FIRE」も十分狙えてしまいます。
これはやるしかないでしょ!
こちらもCHECK
-
-
【人生上がり】普通の会社員でも資産3,000万円で勝ち組になる理由5選
続きを見る
窓際会社員が「窓際FIRE」を目指すうえでの注意点・落とし穴
そんなトントンと上手くいくものなんですか?暴落とか来たらどうすんだ。
確かに、同じ利回りで検証しましたが、現実はトントン拍子に行くとは限りません。
窓際会社員が「窓際FIRE」を目指すためには、社内での立ち回り、暴落対策などの注意点も押さえておく必要があるのです。
ここからは、窓際会社員が「窓際FIRE」を目指す上での注意するべきポイントを紹介します。
-
社内で最低限の人間関係・評価は維持する(クビやリストラのリスクを避ける)
-
投資のメインは、インデックス投資にする(個別株やFXなどのハイリスクな投資は避ける)
- 暴落時も「JUST KEEP BUYING」(暴落時の最適解は何もせず積立継続)
1. 社内で最低限の人間関係と評価は維持する
完全に孤立したりトラブルを起こすと、人員整理の最優先候補になってしまいます。「遅刻しない」「挨拶をする」「頼まれた業務は最低限こなす」といった基本を押さえ、クビリスクを回避しましょう。
2. 投資のメインは低コストな「インデックス投資」一択
窓際ポジションで得た余裕を、一獲千金を狙ったハイリスクな個別株やFXに投じるのは危険です。S&P500やオール・カントリーなどの堅実なインデックスファンドを核にしましょう。
3. 暴落時こそ「JUST KEEP BUYING(ただ買い続けよ)」
相場が急落したときに投資をやめてしまうのが最大の失敗パターンです。窓際社員の強みである「毎月の安定した給料」を活かし、たんたんと買い続けることが成功のカギです。
特にわたし自身の経験から、特に「暴落への対策」が最も重要で難易度が高いと考えているので、特に深掘りしておきます。
インデックス投資(S&P500)は長期で見れば右肩上がりですが、過去にはリーマンショックやコロナショックなどの大きな暴落を経験しています。
暴落時に最も重要なのは「パニック売りをせず、機械的に積立を継続すること(ドルコスト平均法)」です。安くなったタイミングで多く買えるため、その後の相場回復期に資産が大きく跳ね上がります。
また、精神的な余裕を保つために「1〜2年分の生活防衛資金(現金)」は投資に回さず別口座に確保しておくことが、暴落を乗り越える最強のリスクヘッジになります。
わたしが過去に暴落を乗り越えてきた経験の記事です。
こちらもCHECK
-
-
(初心者必見)インデックス投資における「暴落」との付き合い方
続きを見る
まとめ:40代窓際でも「資産1億達成」で人生逆転は可能です!
今回の記事をまとめます。
-
窓際ポジションは、自分の人生を取り戻すための最高のボーナスタイム
- 窓際でも資産形成によって「窓際FIRE」、相場環境によっては「1億円」も狙え人生逆転可能
- これから資産形成を始めても資産3,000万円〜5,000万円は達成可能
「窓際社員=負け組」という捉え方は、ひと昔前の価値観です。見方を変えれば、過度なストレスや残業から解放され、自分自身の人生を取り戻すための「最高のボーナタイム」と言えます。
このボーナスタイムを活用し、着実な資産形成を行うことによって、十分な資産に裏付けされた「窓際FIRE」は達成できるのです。
(着実な資産形成方法)
- 固定費の見直しによって生活費をスリム化
- 毎月「インデックス投資」で積立を行い資本主義の成長に波乗り
- 窓際FIREまでの落とし穴(特に暴落対策)に注意し、継続
そして、これから資産形成を始める方へ
最初から「資産1億円」という大きな目標に圧倒される必要はありません。まずは毎月少額からでも資産形成を始め、会社に依存しない自由な未来への第一歩を踏み出してみませんか?
(資産形成の第一歩)
資産形成を加速させるために、まずは以下の「今すぐできる2つの行動」から始めてみてください。
- 投資環境を最適化する(手数料が安いネット証券に変える)
➡️ [コスト最安値のSBI証券で口座開設する] - 固定費を徹底的に削り、入金力を上げる(格安SIMへの乗り換えなど)
➡️ [私が通信費を激減させた楽天モバイルの詳細を見る]
