- 「毎日遅くまで残業しているのに、手取りが増えない…」
- 「定年までこのきつい満員電車とオフィスワークを続けるなんて、絶望しかない…」
周りを見渡せば、疲れ切った顔でパソコンに向かう同僚たち。
「自分もこのまま定年まで満員電車とデスクワークを続けるのか…」と絶望していませんか?
結論からいうと、 普通の会社員が人生の主導権を取り戻し、「人生上がる」ための現実的なラインは 【資産3,000万円(アッパーマス層)】 です。
「たった3,000万円じゃ仕事を辞められないし、人生上がれないでしょ?」と思うかもしれません。
しかし、それは大きな間違いです。資産3,000万円を超えると、あなたの人生の「イージーモード化」が急加速します。
こんにちは、リアル窓際会社員の「ひでお」です。
わたしは、会社では窓際ですが資産形成によって資産2,700万円達成しました。
この記事では、資産2,700万円の窓際会社員の視点から、普通の会社員が資産3,000万円で圧倒的な「勝ち組」になれる5つの理由を徹底解説します。
この記事を読んで分かること
- 資産3,000万円の凄さ「アッパーマス層」の現実
- 普通の会社員でも資産3,000万円は勝ち組となる理由5選
- これから資産3,000万円に達する確実なステップ

目指すは、脱社畜です。
そもそも「資産3,000万円」はどれくらいすごい?【アッパーマス層の現実】
まず、資産3,000万円がどれだけ凄いことなのか確認していきましょう。
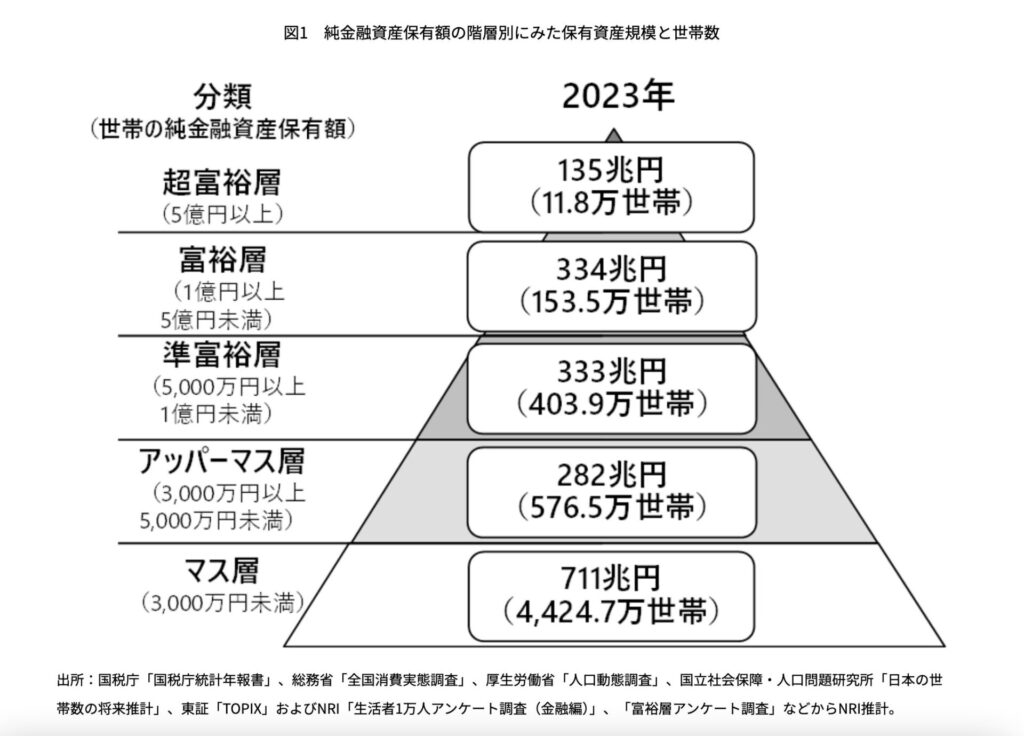
資産3,000万円から5,000万円は「アッパーマス層」と定義され、大衆(マス層)より資産面で上位層になります。
最新のデータによると、資産3,000万円超のアッパーマス層は「上位約12%」となり超少数!
つまり、到達するだけで「相当凄い」ことになってしまいます。
このアッパーマス層は、周りと同じようにしていては到達できない世界になります。
これは、世の中の会社員の大半いや9割が陥っている負の社畜ループです。
- 上がらない給料に不満と不安を抱き続ける
- 自分より給料が多い同僚がいると許せない
- 居酒屋で上司や会社についての愚痴、同僚の悪口で盛り上がって現実逃避
- 不安はあるものの何も行動を変える勇気はない
- でも最新のガジェットや流行に乗っていたい
→結局、社畜ループから抜け出せない
このように、周りの人と同じようにしていては、資産3,000万円は到達できません。
それほど資産3,000万円は険しい道のりであることを達成者は上位12%という数字が証明しています。
でも、この記事を読まれている皆さんは違いますよね?
人生を変えたい、現状をよりよくしたい、自由を手に入れたい、と本気で考えているはず。
資産3,000万円というのは、この自由への切符を手にいれることになるのです。
普通の会社員でも資産3,000万円で勝ち組となる理由5選
険しい道のりを乗り越え資産3,000万円になると普通の会社員でも「人生勝ち組」になります。
その理由を説明します。
- 会社をいつでも辞められる最強カードゲット
- 運用益だけで210万円も
- 資産増加速度が爆速に
- サイドFIREへの入り口
- 多くの億り人が語る分岐点
このように、勝ち組要素が盛沢山なので、目指さない手はないと断言できます。
それでは、この3,000万円が勝ち組となる理由を一つ一つ見ていきましょう。
勝ち組理由1:会社をいつでも辞められる最強カードをゲット
資産3,000万円になると、会社員にとって最強のカードを手にいれることができます。
最強のカード
会社をいつでも辞められる選択権
このカードの凄さは会社員の方ならクビがもげるほど同意できるはず。
会社や給料に不満や不安があっても、抵抗したり、会社を辞められない理由は「お金の不安」があるからです。
でも資産3,000万円あると、このお金の不安から解放されるので「選択権」を取り戻すことができます。
- 会社が嫌:いつでも辞められる
- 上司が嫌:自分の意見を主張できたり異動を希望できる
- 不満なし:資産を増やしながら働き続ける
わたしの会社では、自分の意見を自由に堂々と主張できる職員は、ほぼいません。
みんな、上司や同僚の顔色を伺って自分を殺し「無難に平凡に」過ごしている人ばかりです。
パワハラ上司、求められるサービス残業、このような会社のための使い捨てとも思える理不尽な目にあっても抵抗できないのは、ここで辞めたらこれからの生活をどうしよう。。というお金に対する不安があるからです。
わたしもかつてお金がない時は、ただ窓際で耐え忍ぶ毎日でした。
嫌なことがあっても、ここで仕事を辞めたら妻や子供を食べさせられなくなる、という恐怖で社畜になり下がるしかなかったのです。
でも、資産ができてくるにつれ、徐々にこうした会社からの攻撃に対してバリアが発動できるようになりました。
- 付き合いはサラッと断る
- サービス残業を求められても断る
- 無理な仕事はやんわり断る
- 恫喝やパワハラには法的対応など強気に対応
これらはお金に余裕がなかった頃、会社からの評価が下がるのがいやで、全て断れませんでした。でも資産がある今では、会社からの評価は重要ではないのです。
現在のわたしの生活費は月20万円程度なので、3,000万円あれば会社を辞めて無職になっても10年以上は食い繋いでいけます。
これってある意味最強じゃありませんか?
別に無理に飲み会に参加しなくても、出世しなくても、理不尽な要求に耐えなくても10年間は家族を守ることができる。
10年間もあれば再就職したり副業をガチって別の収入の柱を育てることができるし何とかなるかも。
こう考えてから、出世とか無理な付き合いに関心がなくなり、会社でも恐れず自分の意見を主張できるようになりました。
不思議なもので、出世のために上司や周りの点数稼ぎをしていた頃よりも今の方が会社からの評価も上がっていたりするのです。
無駄な飲み会は断る、サービス残業もしない、無理な要求も断る、出世が遅くても全く気にならない
こんな感じで残業や付き合いより家族との大切な時間を優先する。
このように変われたのは、築いた資産がバリアとなり、会社の攻撃を流せるようになったのです。
資産3,000万円あれば、安心感も半端ないので会社からの評価も気にならなくなってきますよ。
勝ち組理由2:運用益だけで210万円以上も
次に金銭的なメリットについても深堀していきます。
資産3,000万円を適切に運用することで、運用益という不労所得が手に入るようになります。
優良インデックスの一つである「eMAXISSlim全世界株式(オールカントリー):通称オルカン)」の過去の長期平均リターンは約7%なので、オルカンで運用した場合
3,000万円×7%=210万円(税引き前)
このように年間210万円の運用益が期待できてしまいます。税引後であっても167万円は手元に残ります。
今は、新NISAという神制度があるので、新NISAで運用すると運用益は非課税なので、年間210万円まるまるが運用益として受け取りが可能に!
つまり月に17万円の不労所得を受け取ることが期待できるのです。しかも資産を減らすことなくです。
こちらもCHECK
-

-
(資産形成におすすめ)インデックス投資の魅力と始め方「資産形成のコア」
続きを見る
考えてみてください。
毎月17万円の臨時収入が得られるって控えめにいって神ではありませんか?
リアルに国民年金の額より圧倒的に多い。すでに自分年金すら用意できた感があります。
買い物で値札が気にならなくなる、趣味を満喫する、自己投資に使う、外食をリッチにする、家族で毎月旅行に行く、贅沢品も購入する
使い方はそれぞれですが、インフレで物価が高騰する日本において、これほど心強い相棒はいないですよね。
勝ち組理由3:資産増加速度が爆速
資産3,000万円の運用益を使わずに再投資することで、資産増加速度を爆速にすることもできます。
もっと上のステージを目指したい方は、これまで通り資産形成を行うことで、今まで以上の速度で資産が増えていくでしょう。

資産3,000万円をこれまでとおりオルカンで運用したら「追加投資なし」でも、10年後にほぼ倍額になる計算となります。
追加投資なしでですよ。どうかしています。これが「複利効果」というもので、お金持ちがよりお金持ちになると言われる秘密なんです。
更に、毎月の積立を継続する強者は、もっとすごい結果となります。

人生上がり感は半端ないです。
最初の3,000万円は達成するのは本当にイバラの道なんですが、到達したらあとはイージーモード、、
5万円の積立を継続すると10年間で3,700万円も資産が増える計算になり、まさに資産増加が爆速状態となっていきます。
もうこのステージになったあなたは完全に会社からの依存状態は脱出し、お金の不安や恐怖ではなく、自分の意思で人生を選択できることができる状態になっていることでしょう。
3,000万円でも不安だという方は、運用しつつ追加投資を続けると、物凄いスピードでの資産増加が期待できます。
勝ち組理由4:「サイドFIRE」「窓際FIRE」の選択権が得られる
3,000万円をオルカンなどで運用した場合、月17万円の運用益が期待できるので、「サイドFIRE」や「窓際FIRE」が現実的に視野に入ってきます。
考えてみれば、月17万円の不労所得って相当にエグいです。贅沢さえしなければ基礎生活費はカバーできてしまいますよね。
こうなれば、仕事を辞めて自由に「サイドFIRE」や、会社に居ながら無双する「窓際FIRE」まで、選択権を手にいれることができます。
こちらもCHECK
-
-
【2026年最新】会社員最強の「窓際FIRE」とは?現役窓際がリアルな達成手順を解説します。
続きを見る
もし、ある程度、自由に使えるお金が欲しい人は資産運用と並行して、この2つもやっておきたいところ。
- 副業を育てる
- 固定費を節約しスリム家計に
副業が育ってくれば、基礎生活費は資産運用益でカバーし、飲み代や旅行代は副業収入でカバーする贅沢な生活もできてしまうのです。
また、固定費を節約したら、もっともっと自由に使えるお金が増えて、自由な人生という航路に進むこともできてしまいます。
意識したいのは、副業で収入を増やす反面、固定費は節約し生活費を抑えることです。
もしあなたの基礎生活費が月10万円で収まるのなら、17万円のうち7万円が自由に使えるお金となります。
飲み代や旅行代を副業収入でカバーしこの7万円を再投資に回せば、資産を増加させながら自由な生活を謳歌することもできるのです。
一番に見直しておきたいところは、スマホ通信費や保険代、、こういう固定費をきっちりスリムにできるとサイドFIRE達成がより現実的に近づいてきます。
こちらもCHECK
-
-
【実録】楽天モバイルを8年間使用して増えた資産額 & お得な乗り換え方法」
続きを見る
勝ち確理由5:多くの億り人が語る分岐点
今思うと資産3,000万円がターニングポイントだった。
これは、億り人となった人の多くが言っている内容です。
ここで一つ質問なのですが、このどちらの難易度が高いと思いますか?
- 資産0円→3,000万円
- 資産3,000万円→資産1億円
普通に考えたら圧倒的に資産3,000万円→1億円の方が難易度が高いと思われます。
7,000万円も増やさないといけないので、物凄く大変そうです。
でも、実は逆で、億り人に言わせると、0から3,000万円を作るのが一番大変だったけど、3,000万円を超してから1億円まではイージーモードとのこと。
資産3,000万円になっていれば、その多くを投資で運用することができるがとっても大きな理由です。
結局、資産を大きく増やせるかどうかって投資にどれだけお金を回せるかだったりします。
資産3,000万円あれば、その多くを投資で運用に回すことができるので、こうなると資本主義の法則に乗っかることができてしまいます。
勝ち確理由3でも使用しましたが、もう一度ご覧ください。
このようにだんだんと資産が増える速度が加速していくのです。
資産形成は、このような差が生まれます。
- 0から3,000万円 :21年10ヶ月
- 3,000万円から1億円:15年3ヶ月
毎月5万円を年利7%のオルカンに投資したケースで比較
なんと、「0から3,000万円」よりも「3,000万円から1億円(差額7,000万円)」の方が6年以上早く到達できる計算となります。
これってバグっているとしか思えないのですが、これが資本主義の現実なんです。
投資で得られる収入の方が、労働で得られる収入よりも資産が増えるという事実を歴史が証明しています。
ココがポイント
R(資本収益率:投資収益)>G(経済成長率:労働収益)
これはフランスの経済学者「トマ・ピケティ」が「21世紀の資本論」で提唱する有名な原則です。
膨大なデータ分析から、資産からの収益の方が労働からの給料収入を常に上回ることを発見されました。
そして、投資は入金力が勝負!種銭が多い方が圧倒的に有利な世界なので、資産3,000万円あるというのは圧倒的なアドバンテージがあるのです。
ちなみに、先ほどの動画で紹介した「くらまさん」は、3年前の資産は3,000万円でしたが、現在資産1億円達成されています。
くらまさんは、本業の収入は高くないのもの、節約×副業×投資を圧倒的にコミットした結果、短期間で1億円達成されています。
ここまでやらなくても、節約×副業×投資を自分のペースで行うだけで、じわじわ資産は増やしていけます。
だから自力で3,000万円達成できた人は、自信を持ってこれまでとおり資産形成を行うことで、どんどん見える景色が変わるようになります。
ここまで到達したら、稼ぐ・増やすよりも「詐欺」や「高額な買い物」で大きく資産を減らさないようにすることの方が大切になってきたりします。
ゼロから資産3,000万円を作る着実な方法

資産3,000万円で人生上がれることは分かったけど、どうしたら3,000万円作れるんだよ
このように思われた方に、着実に3,000万円到達するための方法をお知らせします。
いたってシンプルです。
- 固定費を節約
- 投資で運用
- 副業で入金力UP
この3つを習慣とし継続していく。
これが、普通の会社員でも着実に3,000万円到達できる方法なんです。
このうち、「固定費の節約」と「投資で運用」は、資産形成の基本部分なので超重要です。
副業は、基本部分+αで資産形成のブースト装置としての位置付けです。
基本に副業を組み合わせ入金力を高めることで資産形成の速度もより加速していきます。
特に、固定費の見直しを行わずに資産形成を行うのは、穴の開いたバケツに水を注いでいるようなもの。
いくら稼いでもバケツに穴が開いた状態ではお金がどんどん流出していきます。
このバケツの穴を塞いでから「インデックス投資」で資産を長期で積立していくとどんどん資産が積み上がっていきます。
なんだ、そんな簡単な方法なのかと思われたかもしれませんが、これが王道であり着実な方法なんです。
もう少し、詳細にという方のために資産形成ロードマップを作成しました。
こちらもCHECK
-
-
【サイドFIRE】40代会社員が2,000万円達成したおすすめロードマップ
続きを見る
わたしがやってきた資産形成のノウハウをこれでもか!というほど詰め込みました。
まとめ

今回の記事をまとめます。
資産3,000万円以上ある人は、全体の約12%と超少数!
資産3,000万円になると普通の会社員でも「人生勝ち確」になります。
- 会社をいつでも辞められる最強カードゲット
- 運用益だけで210万円も
- 資産増加速度が爆速に
- サイドFIREへの入り口
- 多くの億り人が語る分岐点
個人的にはやっぱり会社を辞めるか続けるか「選択権」を取り戻せることが最大のメリットだと思います。
他人や会社に自分の人生のハンドルを委ねるって、やっぱ嫌すぎますよね。
そして、この3,000万円に到達する方法はいたってシンプルです。
- 固定費を節約
- 投資で運用
- 副業で入金力UP
そして、このシンプルなステップを、いかに継続できるかで勝負は決まります。
固定費を削減し、無駄を削いで、将来のために資産を積み上げる。
これって最初は成果が出にくいし退屈だと思うことも多いと思います。
でも、最初は小さい雪玉が転がるうちにだんだん大きくなっていきます。
こうなると資産増加速度はどんどん加速し、資産形成の極意も理解できて、資産が増えることが楽しくて仕方なくなってきます。
こうなると、より資産形成に本気で取り組めるので、また資産が増えるという好循環サイクルに突入し、その頃には人生上がれるだけの資産ができているはずです。
最初は小さくても焦らず少しづつやっていきましょう。
【資産形成の最初の一歩】
でも、最初は何から手をつけていいのかわからない人は
まずは以下の「今すぐできる2つの行動」から始めてみてください。
- 投資環境を最適化する(手数料が安いネット証券に変える)
➡️ [コスト最安値のSBI証券で口座開設する] - 固定費を徹底的に削り、入金力を上げる(格安SIMへの乗り換えなど)
➡️[私が通信費を激減させた楽天モバイルの詳細を見る]
優良なネット証券口座を開設したら、固定費の削減(おすすめはスマホ通信費)によって浮いたお金を投資していくことがおすすめです。
もともと残らなかったお金を運用できているので、短期的な値動きに一喜一憂せずローリスクで投資家デビューできてしまいます。
最初の一歩というハードルさえ超えてしませば、意外とスムーズに進んでいけます。
実際にわたしも最初にやったことは、ネット証券を開設し少額づつ投資していく、たったこれだけでした。
投資に慣れてきたら、インデックス投資、高配当株投資など、人生の目的に応じた選択肢も視野に入ってきます。
まずは、小さくても一歩を踏み出していきましょう。
